
Facture électronique 2027 : ce que cela change vraiment pour une PME
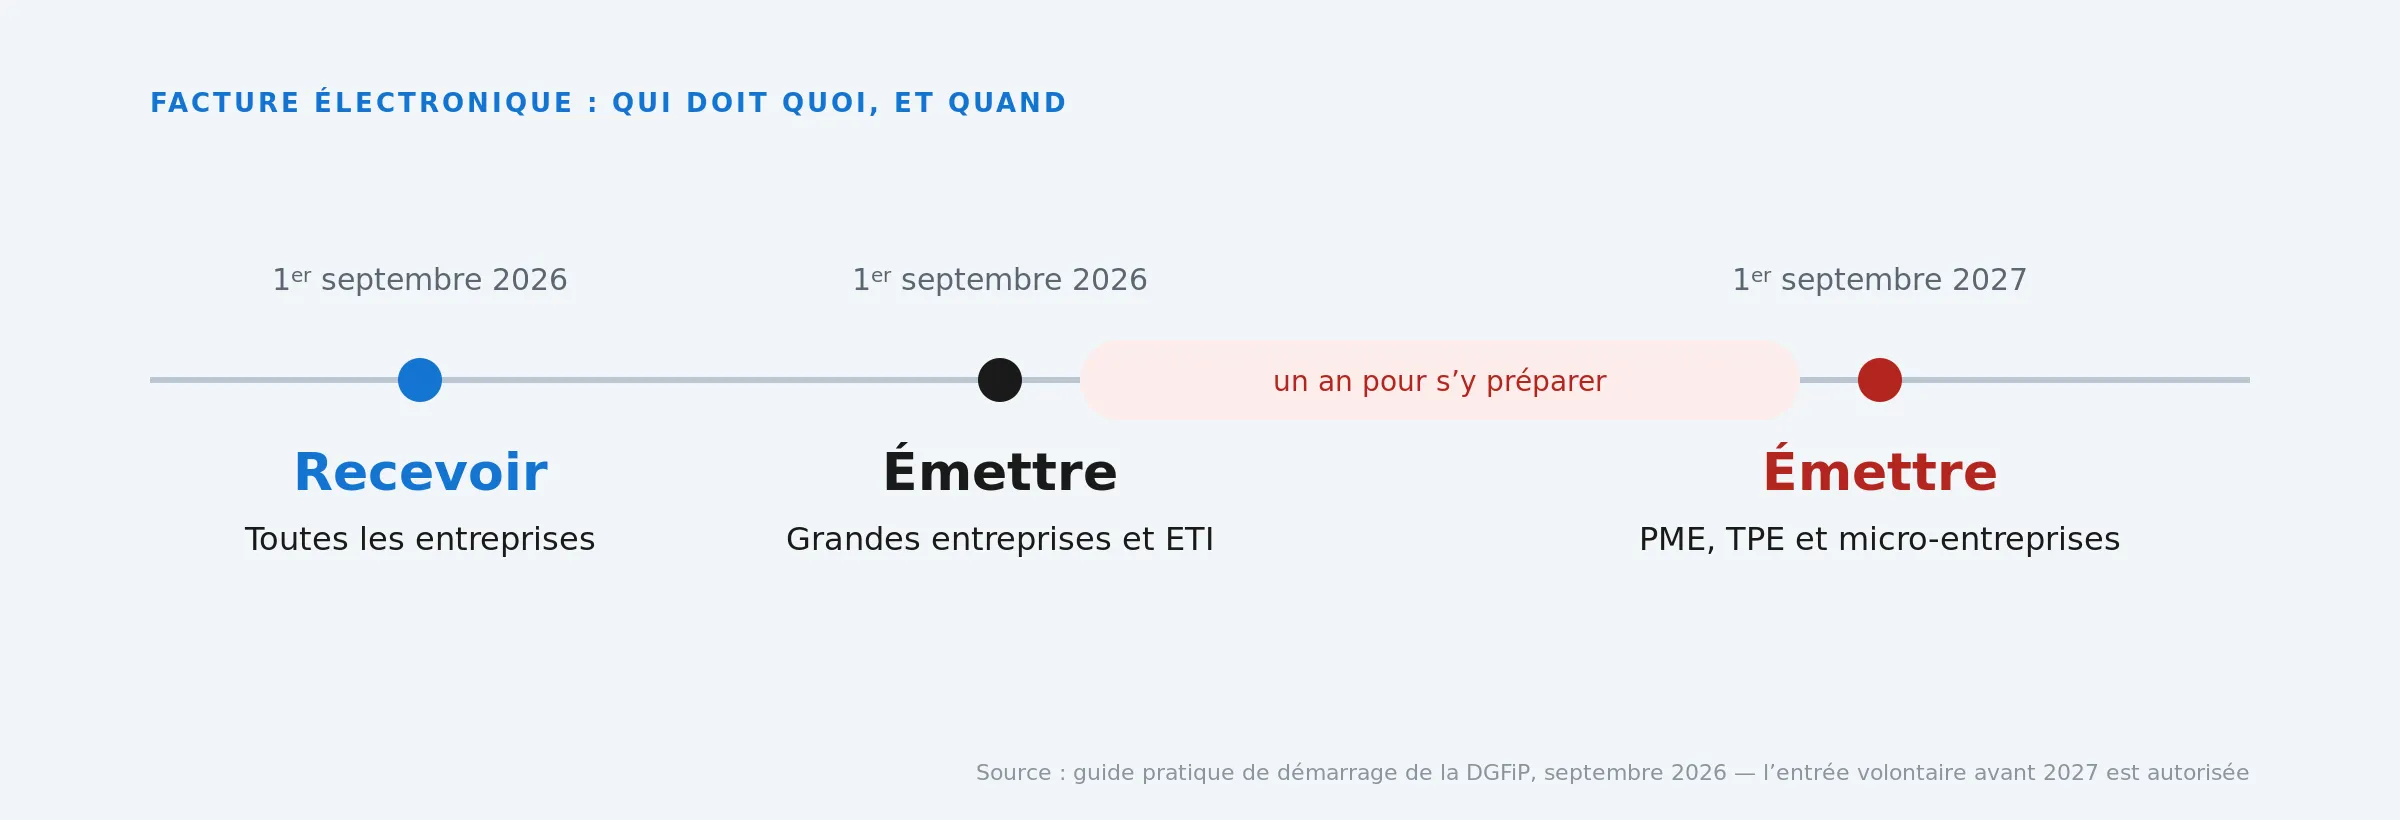
Depuis le 1er septembre 2026, toutes les entreprises doivent être capables de recevoir des factures électroniques.
Pour les PME, TPE et micro-entreprises, la prochaine échéance est le 1er septembre 2027 : elles devront alors émettre leurs factures électroniques selon le nouveau dispositif et transmettre les données de e-reporting qui les concernent.
Il reste donc du temps pour se préparer correctement.
Et surtout, il n’est pas nécessaire de tout changer.
La première question à se poser n’est pas : « Quel nouveau logiciel dois-je acheter ? » C’est plutôt : « Est-ce que mon outil actuel saura faire ce qu’on va lui demander ? »
Ce qui a déjà changé en 2026
Depuis le 1er septembre 2026, toutes les entreprises assujetties doivent être en capacité de recevoir des factures électroniques via une plateforme agréée.
Les grandes entreprises et les ETI, elles, sont déjà entrées dans l’obligation d’émission.
Pour une PME, cela signifie qu’il faut déjà vérifier :
- quelle plateforme est utilisée pour recevoir les factures ;
- si le logiciel actuel est compatible ;
- qui, dans l’entreprise, sait où les factures arrivent ;
- et comment elles sont ensuite intégrées dans le processus comptable.
Ce n’est pas encore le moment de tout bouleverser. Mais c’est le bon moment pour regarder comment la chaîne fonctionne réellement.
Ce qui change en 2027
À partir du 1er septembre 2027, les PME et micro-entreprises devront à leur tour émettre leurs factures électroniques.
Pour les factures B2B concernées par le dispositif, le simple PDF envoyé par mail ne suffira plus à lui seul.
Une facture électronique doit contenir des données structurées et transiter par une plateforme agréée.
Les ventes qui ne passent pas par l’e-invoicing peuvent aussi être concernées par le e-reporting, notamment selon la nature des clients et des opérations.
C’est là que beaucoup de petites structures découvrent que la réforme ne concerne pas seulement « les grosses boîtes ».
Une facture électronique n’est pas juste un PDF
C’est probablement le point qui crée le plus de confusion.
Un PDF peut être parfaitement lisible, joli et correctement numéroté, sans pour autant répondre au format attendu par la réforme.
La facture électronique contient des informations dans des champs structurés, exploitables automatiquement par les logiciels et plateformes.
Autrement dit : le document ne doit pas seulement être lisible par une personne, il doit aussi être lisible par une machine.
C’est ce qui permet ensuite de transmettre les bonnes données sans ressaisie.
Odoo : pourquoi son nom revient souvent
Odoo est un logiciel de gestion qui peut réunir dans le même environnement :
- CRM ;
- devis ;
- ventes ;
- commandes ;
- stocks ;
- facturation ;
- comptabilité ;
- site web ;
- automatisations.
Odoo a annoncé en avril 2026 être officiellement immatriculé comme plateforme agréée en France.
Pour une entreprise déjà équipée d’Odoo, l’intérêt est évident : la facture peut être produite dans le même environnement que le devis ou la commande.
Mais cela ne veut pas dire qu’Odoo est automatiquement la bonne solution pour toutes les PME.
Faut-il passer à Odoo pour la facture électronique ?
Pas nécessairement.
Je raisonnerais comme ceci :
| Situation actuelle | Ce qu’il faut vérifier | Odoo est-il pertinent ? |
|---|---|---|
| Factures faites dans Word ou Excel | Il faut passer à un outil conforme et structuré | Oui, si le reste de la gestion est aussi manuel |
| Logiciel de facturation déjà conforme | Tester l’envoi et la réception | Pas besoin de changer juste pour la réforme |
| Devis, commandes et factures dispersés entre plusieurs outils | Vérifier les doubles saisies | Oui, cela peut devenir intéressant |
| Activité majoritairement B2C | Regarder surtout les obligations de e-reporting | À étudier selon l’activité |
Le meilleur choix est rarement celui qui ajoute le plus de fonctions.
C’est celui qui enlève le plus de ressaisies inutiles.
Le vrai sujet : la chaîne avant la facture
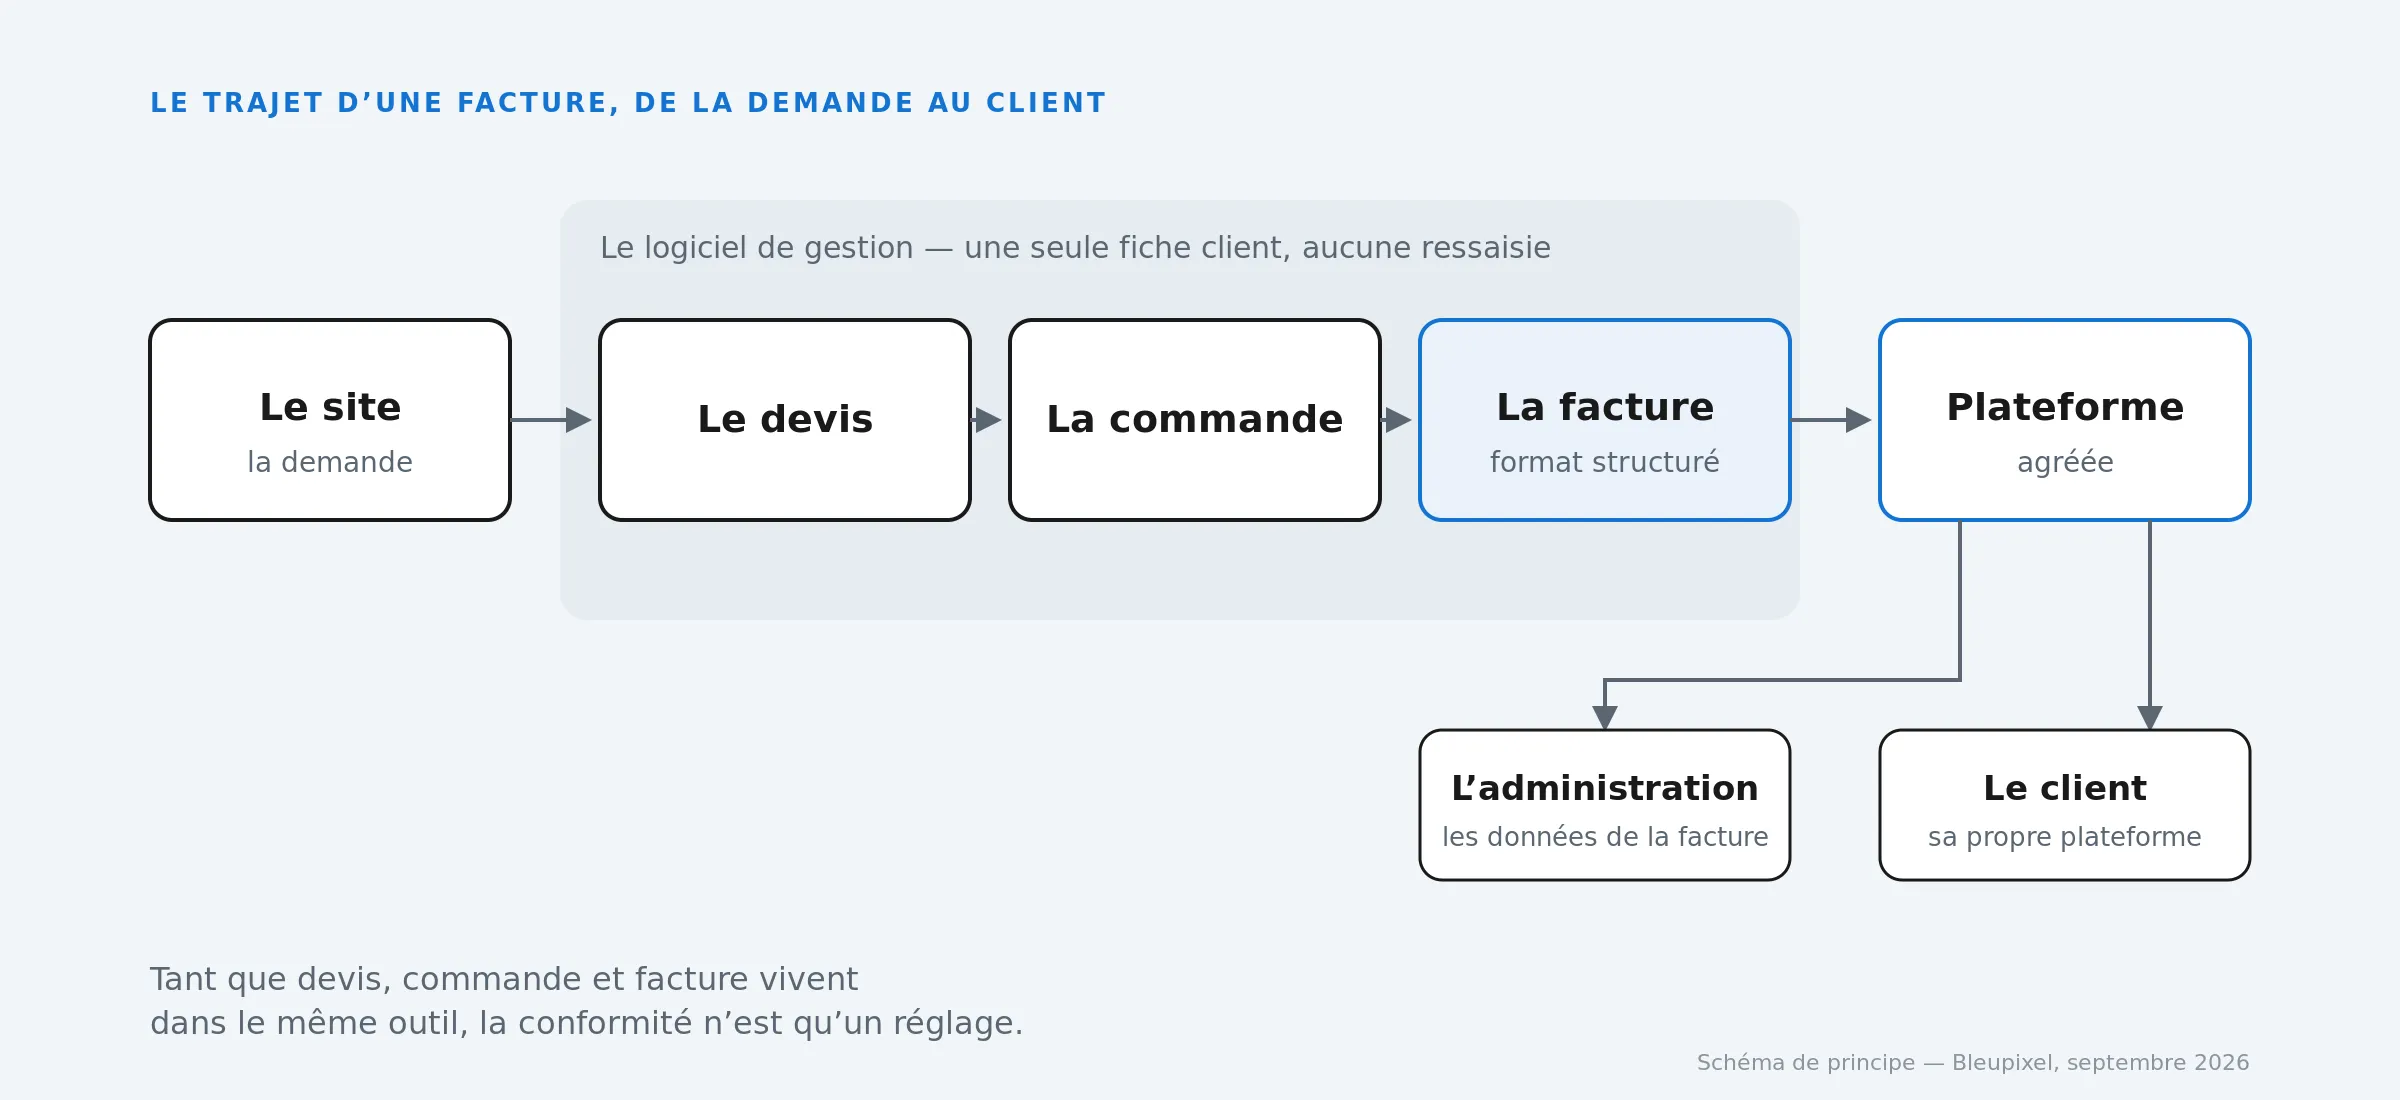
Dans beaucoup de petites entreprises, la même information est saisie plusieurs fois :
- le client remplit un formulaire ;
- ses coordonnées sont recopiées dans un devis ;
- le devis accepté devient une commande ;
- la commande devient une facture.
Chaque copie prend du temps et crée un risque d’erreur.
La facture électronique peut donc être une bonne occasion de regarder plus loin que la facture elle-même.
Si le site, le CRM et la facturation peuvent communiquer, une demande peut alimenter directement la fiche client, puis le devis, puis la facture.
C’est là que le gain devient intéressant.
Relier le site à Odoo sans refaire tout le site
Un site existant peut dans de nombreux cas envoyer directement certaines données vers Odoo.
Par exemple :
- une demande de contact crée une opportunité ;
- un formulaire remplit une fiche client ;
- une commande alimente le suivi commercial ;
- une demande de devis arrive déjà structurée.
Le site n’a donc pas obligatoirement besoin d’être construit « dans Odoo » pour utiliser Odoo derrière.
On peut parfaitement séparer :
- le site public, pensé pour la vitesse, le contenu et le référencement ;
- l’outil de gestion, pensé pour les devis, les commandes et les factures.
C’est souvent une architecture plus souple.
Ce qu’Odoo ne règle pas à votre place
Même si Odoo est une plateforme agréée, le logiciel ne décide pas à lui seul de la conformité de toute l’entreprise.
Les règles applicables dépendent du type d’opérations, du régime de TVA, des clients et parfois de cas particuliers.
L’expert-comptable reste donc l’interlocuteur à privilégier pour les règles fiscales et comptables.
Le rôle de Bleupixel se situe ailleurs :
- relier le site aux outils de gestion ;
- éviter les doubles saisies ;
- structurer les échanges de données ;
- automatiser ce qui peut l’être ;
- améliorer le parcours entre la demande client et la facturation.
Faut-il changer de logiciel ?
Ma réponse serait : pas avant d’avoir vérifié l’existant.
Si votre outil actuel annonce sa compatibilité avec la réforme, qu’il fonctionne bien et que votre équipe le connaît, le remplacer uniquement pour la facture électronique peut créer beaucoup plus de travail qu’il n’en enlève.
En revanche, si vous avez aujourd’hui :
- les contacts dans une boîte mail ;
- les devis dans un tableur ;
- les commandes ailleurs ;
- les factures dans un autre logiciel ;
alors la réforme peut être l’occasion de remettre tout cela à plat.
Dans ce cas, Odoo peut devenir une option intéressante.
Combien coûte Odoo ?
Odoo communique sur sa plateforme de facturation électronique comme étant sans frais par facture. Mais le coût global d’un projet dépend de la version utilisée, de l’hébergement, du paramétrage, des modules, des échanges de données et de la reprise éventuelle de l’existant.
Autrement dit, la plateforme de facturation électronique peut être incluse sans coût par facture, mais un projet Odoo peut avoir un coût de licence, de paramétrage, d’intégration et de maintenance.
Peut-on garder son site actuel ?
Souvent, oui.
Il n’est pas nécessaire de refaire tout un site uniquement pour connecter les demandes à Odoo.
Dans de nombreux cas, le formulaire existant peut être adapté pour alimenter directement la base Odoo.
Et si un nouveau site est créé, la connexion à Odoo peut être prévue dès la conception.
C’est plus simple que de reconstruire deux ans plus tard une chaîne qui aurait pu être pensée dès le départ.
Par quoi commencer avant septembre 2027 ?
Je conseillerais cet ordre :
- Vérifier comment vous recevez déjà les factures électroniques
- Demander à votre éditeur ce qu’il prévoit pour 2027
- Identifier les données que vous ressaisissez aujourd’hui
- Tester un premier flux avant l’échéance
- Ne changer d’outil que s’il existe un vrai bénéfice métier
La réforme est une contrainte réglementaire.
Mais elle peut aussi être l’occasion de supprimer des gestes inutiles qui existaient déjà bien avant elle.
Questions fréquentes
Une micro-entreprise est-elle concernée ?
Oui, selon le calendrier prévu par la réforme : réception depuis septembre 2026, puis émission électronique à partir de septembre 2027 pour les opérations concernées.
Faut-il absolument Odoo ?
Non.
Odoo est une solution parmi d’autres. Si votre logiciel actuel est compatible avec la réforme et répond à vos besoins, il peut être préférable de le conserver.
Est-ce qu’un PDF envoyé par mail sera encore valable ?
Pour les opérations entrant dans l’obligation de facturation électronique, il faut passer par le circuit prévu avec une facture structurée et une plateforme agréée. Le simple envoi d’un PDF par mail ne constitue pas, à lui seul, le mécanisme attendu.
Peut-on relier un site WordPress ou sur mesure à Odoo ?
Oui, selon l’hébergement, la version d’Odoo et les interfaces disponibles.
L’intérêt est surtout d’éviter que les mêmes informations soient ressaisies plusieurs fois.
Un an pour préparer, pas pour paniquer
La meilleure chose à faire aujourd’hui est simple : regarder comment vos factures sont produites, comment les données circulent, et ce qui devra réellement changer.
Pas besoin de migrer dans l’urgence.
Pas besoin non plus d’attendre l’été 2027.
Bleupixel travaille sur les sites internet, les connexions aux outils de gestion et l’automatisation des tâches répétitives depuis Buis-les-Baronnies, en Drôme et Vaucluse.
Si vous voulez savoir ce que la réforme change concrètement dans votre organisation, le plus simple est de décrire votre circuit actuel : comment un contact devient aujourd’hui un devis, puis une facture.